育児休業給付金の計算方法|67%/50%・上限額・出生後休業支援も完全解説(令和8年度版)
育児休業給付金は「開始6か月67%・以降50%」「日額上限16,110円(令和8年度)」が基本。出生後休業支援給付金13%上乗せの併用パターン、社会保険料免除との合わせ技も含めて、計算式と数値を厚生労働省一次ソースで完全解説。実際の給付額は無料計算ツールで一発算出。
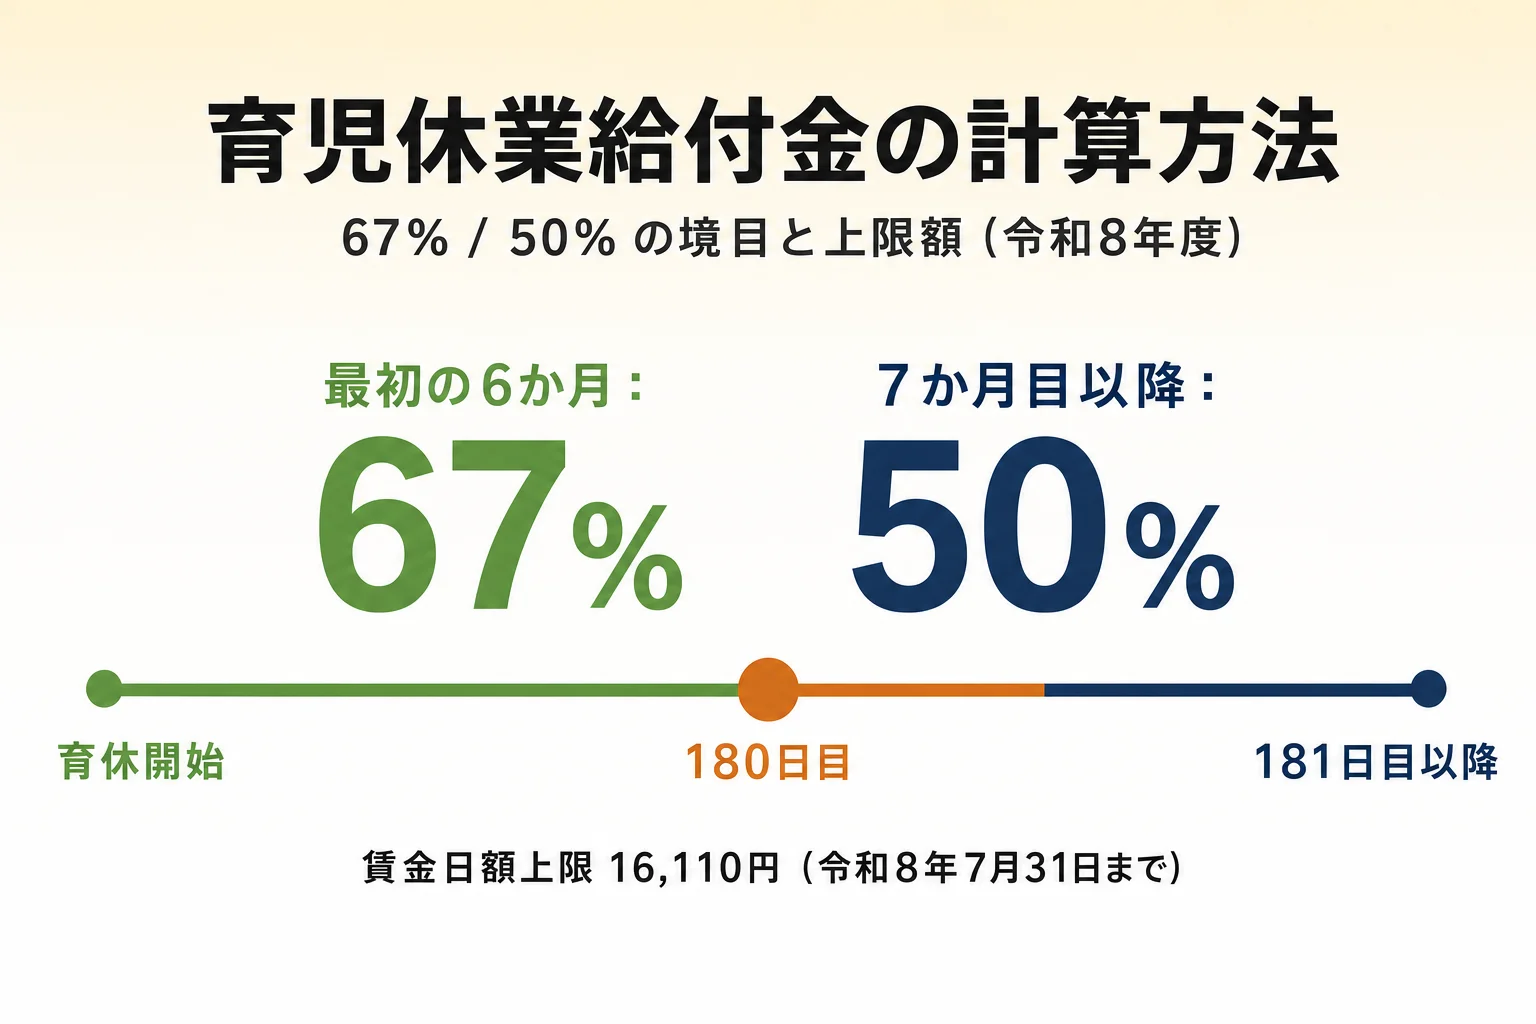
育児休業給付金(育休給付金)は、育休中の収入を雇用保険から補填する制度です。 開始から180日目(およそ6か月)までは賃金日額の67%、181日目以降は50%が、月単位で支給されます。
この記事では、令和8年度(2026年)の最新数値で、以下を解説します。
- 育児休業給付金の基本計算式
- 賃金日額の計算方法(休業前6か月÷180)
- 給付率67%/50%の境目(180日ルール)
- 上限・下限額(賃金日額16,110円・67%月額上限323,811円ほか)
- 出生後休業支援給付金(13%上乗せ)の併用パターン
- 社会保険料免除と合わせた実質手取り
数値はすべて厚生労働省パンフレット(令和7年8月1日改訂版)を一次ソースに、令和8年7月31日までの適用額をベースとしています。
結論:育休給付金は「開始6か月67%、その後50%」
育児休業給付金 早見要点(令和8年度版)
- 給付率:開始〜180日目は67%、181日目以降は50%
- 計算式:賃金日額(上限16,110円)× 支給日数 × 給付率
- 月額支給上限:67%=323,811円 / 50%=241,650円(30日換算)
- 賃金日額の下限:3,014円
- 追加給付:出生後8週間以内の育休14日以上で出生後休業支援給付13%上乗せ(夫婦要件あり)
- 社会保険料:育休中は健保・厚年が労使ともに免除(手取り維持効果あり)
要するに、育休前の手取りに近い水準(80%程度)が支給されるよう設計された制度です。 6か月を境に67%→50%に下がりますが、社会保険料免除や住民税の支払いタイミング次第で、額面以上に「実質手取り」を維持できるケースもあります。
育児休業給付金の計算式(基本)
育児休業給付金の基本式
支給額 = 賃金日額 × 支給日数 × 給付率
【内訳】
・賃金日額 = 休業開始前6か月の賃金合計 ÷ 180(上限16,110円・下限3,014円)
・支給日数 = 原則30日(休業期間が30日未満の月は実日数)
・給付率 = 開始〜180日目は67% / 181日目以降は50%
たとえば、休業前6か月の賃金合計が180万円(月額30万円)の方が30日分受給する場合、
計算例(月額30万円の場合)
賃金日額 = 1,800,000円 ÷ 180 = 10,000円
【開始〜180日目(67%)】
10,000円 × 30日 × 0.67 = 201,000円/月
【181日目〜(50%)】
10,000円 × 30日 × 0.50 = 150,000円/月
「賃金」に含まれるもの
基本給に加え、通勤手当・住宅手当・残業代など、雇用保険料の算定基礎となる賃金がすべて含まれます。 賞与(年3回以下のもの)は含まれません。「総支給額(控除前)」が対象です。
賃金日額の計算(休業前6か月÷180)
賃金日額は、雇用保険の他の給付(基本手当など)と同じ考え方で算定します。 休業開始前6か月の賃金支払基礎日数が11日以上ある月の賃金合計を、一律180日で割って求めます。
賃金日額の計算
賃金日額 = 休業開始前6か月の賃金合計 ÷ 180
【上限】16,110円(令和7年8月1日〜令和8年7月31日)
【下限】3,014円
賃金日額計算の注意点
- 賃金支払基礎日数が11日未満の月は除外:途中入社月や欠勤が多い月は計算から外し、その分さかのぼって6か月を確保します
- 賞与は含めない:年3回以下の賞与は賃金日額の算定基礎に入りません
- 通勤手当・残業代は含む:雇用保険料の算定基礎となる賃金はすべて算入対象
- 時短勤務だった月の賃金もそのまま計算:実際の支給額で算定するため、時短期間の長さで給付額が下がります
休業前の手取り額の感覚で給付額を試算したい方は、当ポータルの手取り計算ツールで休業前手取りを把握しておくと、給付額との比較がスムーズです。
- 手取りから年収を逆算するツール
- 雇用保険料計算ツール(被保険者期間の確認に)
給付率67%/50%の境目(180日ルール)
育児休業給付金は、長期化する育休からの就労復帰を促すインセンティブとして、給付率が段階的に下がる仕組みです。 切り替わるのは育休開始から数えて180日目(雇用保険法61条の7第3項)。
| 期間 | 給付率 | 計算式 | 月額支給上限(30日換算) |
|---|---|---|---|
| 開始〜180日目(およそ6か月) | 67% | 賃金日額 × 30日 × 0.67 | 323,811円 |
| 181日目以降(最大2歳まで) | 50% | 賃金日額 × 30日 × 0.50 | 241,650円 |
「180日」は暦日でカウント
180日は暦日(連続した日数)でカウントします。土日祝も含めて数えるため、おおむね6か月で切り替わります。 途中で就労して給付が支給されなかった月があっても、その期間も180日のカウントには含まれます。
原則は1歳までですが、保育所に入れない等の理由で延長が認められれば最大2歳まで給付が継続します(181日目以降は50%)。
上限・下限額(令和8年度版)
賃金日額には上限があります。月収50万円以上の方でも、上限を超えた分は給付額に反映されません。 令和7年8月1日〜令和8年7月31日までは、以下の数値が適用されます。
| 区分 | 日額 | 月額(30日換算) |
|---|---|---|
| 賃金日額の上限 | 16,110円 | — |
| 賃金日額の下限 | 3,014円 | — |
| 育休給付67%の月額上限 | — | 323,811円 |
| 育休給付67%の月額下限 | — | 60,581円 |
| 育休給付50%の月額上限 | — | 241,650円 |
| 育休給付50%の月額下限 | — | 45,210円 |
令和8年8月以降の改定に注意
賃金日額の上限・下限は毎年8月1日に改定されます。 令和8年8月1日以降の数値は、2026年7月頃に厚生労働省告示で発表される予定です。 本記事の数値は令和8年7月31日までの適用額です。最新値は厚生労働省「育児休業給付について」で必ずご確認ください。
実際の給付額は当ツールで一発計算
育休給付金の計算は、上限処理や180日ルール、出生後休業支援給付の併用判定など、手計算だと間違えやすい要素が複数あります。 当ポータルの「育児休業給付金計算ツール」なら、月額給与と取得条件を入力するだけで、月別の給付額・累計額・出生後休業支援給付の上乗せ額まで自動で計算できます。
なお、育休に入る前後は健康保険・生命保険の見直しを検討するご家庭も多いタイミングです。 育休中の家計シミュレーションと合わせて、保険の保障内容を一度棚卸ししておくと安心です。
出生後休業支援給付金(13%上乗せ)の併用パターン
出生後休業支援給付金は、令和7年(2025年)4月1日に施行された新給付(雇用保険法61条の8の2)。 育児休業給付金(67%)に13%が上乗せされ、合計80%(手取りベースでほぼ休業前の100%相当)が支給されます。
出生後休業支援給付金の計算
上乗せ額 = 賃金日額 × 支給日数(最大28日)× 13%
【日額上限】16,110円 × 13% = 2,094円/日
【28日支給上限】58,640円
【28日支給下限】10,970円
支給要件(夫婦要件あり)
- 父:子の出生後8週間以内に14日以上の育休を取得
- 母:産後休業後8週間以内に14日以上の育休を取得
- 夫婦ともに14日以上取得していることが原則
- 配偶者が専業主婦(夫)またはひとり親の場合は、本人のみで対象となる特例あり
| 取得パターン | 父の上乗せ | 母の上乗せ |
|---|---|---|
| 父14日以上+母14日以上 | 対象(28日まで13%) | 対象(28日まで13%) |
| 父14日以上+母14日未満 | 対象外 | 対象外 |
| 父のみ取得(母が専業主婦・ひとり親) | 対象 | — |
| 母のみ取得(父が専業主夫・ひとり親) | — | 対象 |
この給付は育児休業給付金(67%)と併給されます。たとえば月額給与30万円の方が出生後8週間以内に28日育休を取得した場合、
併給時の計算例(月額30万円・28日取得)
賃金日額 = 10,000円
【育児休業給付金 67%】
10,000円 × 28日 × 0.67 = 187,600円
【出生後休業支援給付金 13%】
10,000円 × 28日 × 0.13 = 36,400円
合計支給額 = 224,000円(休業前28日分賃金280,000円の80%)
社会保険料免除との合わせ技で実質手取り
育児休業期間中(産前産後休業期間を含む)は、健康保険料・厚生年金保険料が本人・事業主の双方ともに全額免除されます(健康保険法159条・厚生年金保険法81条の2)。 免除期間中も社会保険の被保険者資格は維持されるため、将来の年金額や医療保険の適用に影響しません。
実質手取り換算の例(月額給与30万円)
- 休業前の手取り:30万円 − 社保(約4.5万円)− 所得税(約0.5万円)≒ 25万円
- 育休中の手取り(67%期間):給付20.1万円(非課税・社保なし)= そのまま20.1万円
- 休業前手取り対比:20.1万 ÷ 25万 ≒ 80%
※ 育休給付金は所得税・住民税・社会保険料がすべて非課税扱い。住民税のみ前年所得に基づく支払いが継続します。
つまり、額面の給付率は67%でも、所得税・社会保険料の控除がなくなる分、休業前手取りベースでは80%程度を維持できる設計になっています。 出生後休業支援給付13%が併給されると、ほぼ休業前と同じ手取り水準になります。
社会保険料免除の注意点
- 免除には申請が必要:会社経由で年金事務所に「育児休業等取得者申出書」を提出
- 住民税は免除されない:前年所得に基づく課税のため、育休中も普通徴収または特別徴収で支払い継続
- 賞与の社会保険料も免除:育休期間が1か月以上ある月の賞与のみ免除対象(令和4年10月改正)
困ったら社労士・専門家相談
育児休業給付金は、原則として会社(事業主)経由でハローワークに申請します。 個人で手続きすることもできますが、会社の労務担当者と連携した方がスムーズです。 以下のような場面では、社労士・税理士などの専門家への相談を検討してください。
- 会社の労務担当者がいない・小規模事業者で手続きが進まない
- 復帰後の時短勤務で社会保険料の月額変更が必要
- 育休中の住民税納付方法(普通徴収切り替え)の判断
- 復帰後の年末調整で配偶者控除・扶養控除の整理が必要
- 育休中の副業や開業届の取り扱いに迷う
育児休業に伴う税務・労務の総合相談は、税理士ドットコムで税理士への無料相談ができます。 ケースに応じて社労士の紹介も依頼可能です。
よくある質問(FAQ)
Q. 育児休業給付金は男性も対象になりますか?
対象です。雇用保険の被保険者であれば性別を問わず受給できます(雇用保険法61条の7)。 男性は産後8週間以内に取得する「出生時育児休業(産後パパ育休)」も給付率67%で別途請求できます。 育児休業給付金(通常)と出生時育児休業給付金は併用可能です。
Q. 個人事業主や自営業も対象になりますか?
対象外です。育児休業給付金は雇用保険の被保険者向けの制度のため、個人事業主・フリーランス・会社役員(雇用保険被保険者でない場合)は受給できません。 配偶者が雇用保険の被保険者で14日以上育休を取得した場合、配偶者側が「出生後休業支援給付金」の対象となる可能性はあります。
Q. 育休給付金の支給額に給付制限はありますか?
育児休業中に就労した場合、その月の就労日数が10日を超える(10日超の場合は就労時間が80時間を超える)月は給付が支給されません。 10日以内かつ80時間以内なら、就労による賃金と給付額の合計が休業前賃金の80%を超えない範囲で支給されます(超過分は減額)。
Q. 2人目・3人目の育休でも給付額は同じですか?
計算式は同じですが、賃金日額は「育休開始前6か月の賃金÷180」で算定されるため、前回育休からの復帰直後で賃金が下がっている場合や時短勤務だった場合は給付額も下がります。 1人目育休との比較で受給額が減るケースがあるので、申請前に試算しておきましょう。
Q. 育児休業給付金の支給日はいつですか?
原則として2か月単位の支給で、ハローワークでの認定後1〜2週間で振込されます。 初回は手続きから入金まで2〜3か月かかることもあります。緊急で資金が必要な場合は、産後パパ育休(出生時育児休業)なら最短で取得後すぐに申請できるため、入金タイミングが早まります。
出典・参考
- 厚生労働省「育児休業給付について」
- 厚生労働省「育児休業給付の内容と支給申請手続」(令和7年8月1日改訂版・PDF)
- 厚生労働省「出生後休業支援給付金リーフレット」(PDF)
- 雇用保険法61条の7(育児休業給付金)・61条の8(出生時育児休業給付金)・61条の8の2(出生後休業支援給付金)
- 健康保険法159条・厚生年金保険法81条の2(産前産後・育児休業期間中の保険料免除)
本記事の数値は2026年5月現在(令和8年度)のものです。賃金日額の上限・下限は毎年8月1日に改定されます。令和8年8月1日以降の改定値は、2026年7月頃に厚生労働省告示で発表される予定です。最新値は必ず厚生労働省公式サイトでご確認ください。 個別の判断・申請手続きについては、所轄のハローワークまたは社会保険労務士・税理士にご相談ください。
本ツールは令和8年度(2026年)の税率・基準をもとに計算しています。最新の情報は各省庁のWebサイト等でご確認ください。
このツールをより使いやすくするため、ご意見を募集しています。
「計算結果が合わなかった」「こんな項目が欲しい」など、どんな小さなことでもお寄せください。
ご要望・ご意見を送る(約1分)